
En 30 segundos - Hay robo cuando la sustracción se comete con fuerza en las cosas o con violencia o intimidación sobre las personas; hay hurto cuando se toma algo ajeno sin ninguna de las dos, por descuido. - La diferencia está en el modo, no en el valor: no importa cuánto valga lo sustraído, sino cómo se sustrajo. - En el Código Penal la cuantía solo marca la gravedad del hurto (hasta 400 € es delito leve); el robo es siempre delito por implicar fuerza o violencia. - En el seguro de hogar, la garantía de robo cubre la sustracción con fuerza o violencia, mientras que el hurto suele estar excluido o limitado a un sublímite bajo. Revísalo antes de contratar.
Cuál es la diferencia entre robo y hurto
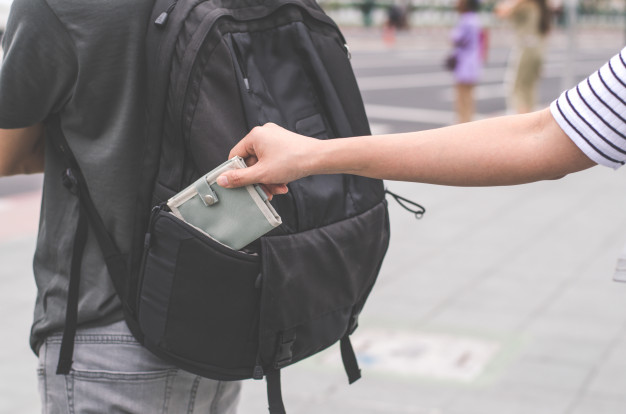
La diferencia entre robo y hurto está en el modo en que se comete la sustracción, no en el valor de lo sustraído. Hay robo cuando alguien se apodera de un bien ajeno empleando fuerza en las cosas (forzar una puerta, romper una cerradura, escalar una tapia) o violencia o intimidación sobre las personas. Hay hurto cuando esa misma sustracción se produce sin fuerza ni violencia, aprovechando un descuido: la cartera que desaparece del bolsillo, el móvil olvidado en una mesa o la bicicleta sin candado que alguien se lleva.
Coloquialmente usamos «robo» para casi cualquier sustracción, pero ni el Código Penal ni el contrato de seguro lo hacen: para ellos, «robar» implica siempre fuerza o violencia, y «hurtar» es sustraer sin ninguna de las dos. Es una de las confusiones más habituales del vocabulario asegurador, y por eso la recogemos en nuestro diccionario de seguros.
Fuerza en las cosas Según el artículo 238 del Código Penal, se entiende por fuerza en las cosas el escalamiento, el rompimiento de pared, techo o suelo, la fractura de puertas o ventanas, el uso de llaves falsas o la inutilización de sistemas de alarma. Es el rastro que convierte una sustracción en robo y que después reclama el seguro. — Ver "franquicia" en el glosario
Ver en el glosarioQué dice el Código Penal sobre el robo y el hurto
Ambas figuras se regulan en el Título XIII del Código Penal (Ley Orgánica 10/1995). El artículo 234 define el hurto como tomar cosas muebles ajenas, con ánimo de lucro y sin la voluntad de su dueño, sin emplear fuerza, violencia ni intimidación. El artículo 237 define el robo como el apoderamiento de esas mismas cosas empleando fuerza en las cosas para acceder o abandonar el lugar, o violencia o intimidación en las personas. El artículo 238 concreta qué es «fuerza en las cosas».
En cuanto a las penas, la ley las gradúa así:
- Hurto (art. 234): hasta 400 € es delito leve, castigado con multa de uno a tres meses; por encima de esa cifra es delito menos grave, con prisión de seis a dieciocho meses.
- Hurto agravado (art. 235): la pena sube cuando concurren circunstancias como el valor artístico o histórico del bien, la especial gravedad del perjuicio o la multirreincidencia.
- Robo con fuerza en las cosas (arts. 237 y 238): prisión de uno a tres años, con agravación si se neutraliza una alarma o se usan llaves falsas.
- Robo con violencia o intimidación (art. 242): prisión de dos a cinco años, sin perjuicio de la que corresponda por la violencia ejercida.
Expoliación (o atraco) Sustracción cometida con violencia o intimidación sobre las personas dentro del hogar. Muchas pólizas la separan de la garantía de robo —que cubre la fuerza en las cosas— y le asignan un capital propio, así que conviene revisar ambas por separado. — Ver "capital asegurado" en el glosario
Ver en el glosarioRobo frente a hurto: tabla comparativa
Para verlo de un vistazo, estas son las cinco diferencias que de verdad importan cuando piensas en tu seguro:
| Aspecto | Robo | Hurto |
| — | — | — |
| Cómo se comete | Con fuerza en las cosas o violencia/intimidación en las personas | Sin fuerza, violencia ni intimidación; por descuido |
| Artículo del Código Penal | Arts. 237 y 238 | Art. 234 |
| Umbral de 400 € | No aplica: es siempre delito | Hasta 400 € es delito leve; por encima, menos grave |
| Rastro habitual | Cerradura forzada, cristal roto, lesiones | Ninguno: el bien simplemente desaparece |
| En el seguro de hogar | Cubierto por la garantía de robo | Suele estar excluido o con sublímite bajo |
Fuente: Código Penal (Ley Orgánica 10/1995), arts. 234, 237 y 238. Actualizado: 24 de agosto de 2026.
Dos ejemplos para no confundirlos
La teoría se entiende mejor con casos cotidianos, los mismos que resuelven los tribunales cada día:
- El bolso en el coche. Si alguien fuerza la cerradura del vehículo para llevarse el bolso, es robo (hubo fuerza en las cosas). Si el coche estaba abierto y simplemente lo cogió, es hurto.
- La cartera en la calle. Si te la sacan del bolsillo sin que te des cuenta, es hurto. Si te amenazan con una navaja para que la entregues, es robo con intimidación.
Sublímite Cantidad máxima que la póliza paga para una garantía concreta, por debajo del capital general. En robo y hurto es frecuente que los objetos de valor (joyas, dinero en efectivo, electrónica) tengan un sublímite propio muy inferior al capital de contenido. — Ver "infraseguro y sobreseguro" en el diccionario
Cómo tratan el robo y el hurto tu seguro de hogar
El seguro de hogar traslada esta distinción a sus condiciones, y a veces la afina todavía más. La garantía de robo cubre la sustracción cuando media fuerza en las cosas: alguien fuerza la puerta o rompe una ventana para entrar. Muchas pólizas separan la expoliación o atraco (violencia o intimidación sobre las personas dentro de la vivienda) con un capital propio. El hurto —lo que desaparece sin dejar rastro de fuerza— es la garantía que con más frecuencia se excluye o se limita a una cantidad pequeña, precisamente porque es difícil de probar y de acotar.
Por eso, cuando compares coberturas conviene mirar tres cosas: si el hurto está incluido o excluido, qué sublímite tiene si lo está, y qué franquicia se aplica. Todo ello se enmarca en la Ley 50/1980 de Contrato de Seguro, que obliga a la aseguradora a redactar de forma clara qué entra y qué no. Un comparador de seguros de hogar permite cotejar la letra de la garantía de robo, hurto y expoliación de varias pólizas a la vez, con el mismo asesoramiento que te daría un corredor de seguros.
Qué hacer si sufres un robo o un hurto
- 1 Comprueba si hay signos de fuerza o violencia. Observa si hay una cerradura forzada, un cristal roto o si ha mediado intimidación. Ese detalle decide si el hecho es robo o hurto, y de ello depende la garantía que se aplica.
- 2 Denuncia ante la Policía o la Guardia Civil. Interpón la denuncia cuanto antes, presencialmente o por la sede electrónica. La descripción de los hechos determinará si se tipifica como robo o como hurto.
- 3 Reúne la prueba del daño y de lo sustraído. Haz fotos de la puerta o ventana forzada, guarda facturas de los objetos y anota los números de serie. El seguro necesita acreditar tanto la sustracción como su valor.
- 4 Comunica el siniestro a tu aseguradora en plazo. La Ley de Contrato de Seguro fija siete días desde que conoces el siniestro para comunicarlo, salvo que la póliza amplíe ese plazo. Adjunta la denuncia y las pruebas.
- 5 Revisa qué garantía cubre tu caso. Consulta si tu póliza cubre robo, hurto y expoliación por separado y con qué sublímites. Si tienes dudas, la correduría te ayuda a encajar el siniestro en la garantía correcta.
Hay robo cuando la sustracción se comete con fuerza en las cosas o con violencia o intimidación sobre las personas. El hurto es tomar algo ajeno sin fuerza ni violencia, aprovechando un descuido. La diferencia está en el modo, no en el valor.
Hasta 400 euros el hurto es delito leve, castigado con multa de uno a tres meses. Por encima de esa cantidad es delito menos grave, con pena de prisión de seis a dieciocho meses, según el artículo 234 del Código Penal.
No. El robo es siempre delito por implicar fuerza en las cosas o violencia en las personas, con penas de prisión que parten de uno o dos años. El umbral de 400 euros que rebaja la gravedad solo se aplica al hurto.
No siempre. La garantía de robo cubre la sustracción con fuerza o violencia, pero el hurto (sin rastro de fuerza) suele estar excluido o limitado a un sublímite pequeño. Conviene comprobarlo en las condiciones antes de contratar.
Es la sustracción cometida con violencia o intimidación sobre las personas dentro del hogar. Muchas pólizas la separan de la garantía de robo, que cubre la fuerza en las cosas, así que conviene revisar ambas por separado.
Es hurto si el coche estaba abierto y solo hubo que cogerlo. Si se forzó la cerradura o se rompió un cristal para acceder, hubo fuerza en las cosas y se convierte en robo.
Sí. La denuncia ante la Policía o la Guardia Civil es el documento que acredita el siniestro y su tipificación como robo o hurto. Sin ella, la aseguradora difícilmente tramitará la indemnización.
